Necessidade de Capital de Giro: por que vender mais pode apertar o caixa
A empresa vende, os pedidos aumentam, mas falta dinheiro para pagar fornecedores e despesas no vencimento. Esse aperto costuma surgir quando os pagamentos da operação acontecem antes de o valor das vendas entrar no caixa.
Entender a Necessidade de Capital de Giro ajuda a distinguir crescimento saudável de uma operação que está financiando prazos longos com dívida ou recursos próprios. O faturamento, sozinho, não revela esse risco.
A seguir, veja quais indicadores observar, como interpretar os prazos de recebimento, estoque e pagamento e quais ajustes podem aliviar a pressão sobre o caixa.
Resumo em Fatos Diretos:
A Necessidade de Capital de Giro mostra quanto a operação consome devido ao intervalo entre pagar custos e receber dos clientes.
O Capital Circulante Líquido considera recursos e obrigações de curto prazo, enquanto a NCG se concentra nas contas operacionais.
Um ciclo financeiro mais longo tende a exigir mais recursos para sustentar a rotina da empresa até a entrada dos recebimentos.
Aumentar vendas sem rever estoque, recebimentos e pagamentos pode ampliar a necessidade de caixa em vez de reduzi-la.
Por que o faturamento não mostra o dinheiro disponível
Capital de giro é o recurso que mantém a operação funcionando enquanto despesas, compras e compromissos vencem antes de os clientes pagarem. Uma venda parcelada pode aparecer no resultado, mas o dinheiro entra aos poucos; nesse intervalo, a empresa ainda precisa bancar estoque, salários, impostos e fornecedores.
Separe o retrato financeiro do consumo operacional
O Capital Circulante Líquido compara ativo circulante e passivo circulante. Já a Necessidade de Capital de Giro considera contas ligadas à operação, como valores a receber e estoque, de um lado, e fornecedores, salários e impostos a pagar, de outro.
Observe o ciclo financeiro
O ciclo financeiro corresponde ao prazo médio de recebimento somado ao prazo médio de estoque, menos o prazo médio de pagamento. Quanto mais tempo a empresa sustenta esse intervalo, maior tende a ser a pressão por recursos.
Como interpretar a Necessidade de Capital de Giro
A fórmula da NCG é: ativo circulante operacional menos passivo circulante operacional. A conta ajuda a estimar quanto a rotina consome, mas precisa ser lida junto ao CCL e ao saldo de tesouraria. Um CCL positivo, por si só, não garante que a operação esteja financiada sem dívida de curto prazo.
Use as contas operacionais corretas
Contas a receber e estoque compõem o ativo operacional; fornecedores, salários e impostos a pagar entram no passivo operacional. Caixa e empréstimos ficam fora da NCG porque representam decisões financeiras, não itens que medem diretamente o consumo da operação.
Não confunda lucro com liquidez
Quem vende a prazo pode registrar vendas e, mesmo assim, não ter caixa para compromissos próximos. Misturar despesas pessoais com as da empresa, ignorar períodos sazonais ou tratar recebíveis antecipados como dinheiro sem custo também pode distorcer a leitura.
O que cada indicador revela sobre o caixa
| Indicador | O que considera | Como ajuda |
|---|---|---|
| CCL | Ativo circulante menos passivo circulante | Mostra a diferença entre recursos e obrigações de curto prazo |
| NCG | Contas operacionais a receber e estoque, frente a obrigações operacionais | Estima quanto a operação consome para funcionar |
| Ciclo financeiro | Recebimento e estoque, descontado o prazo de pagamento | Indica por quanto tempo a empresa sustenta a operação até receber |
| Saldo de tesouraria | CCL menos NCG | Ajuda a identificar se a operação depende de financiamento de curto prazo |
Ajustes práticos para aliviar a pressão sobre o caixa
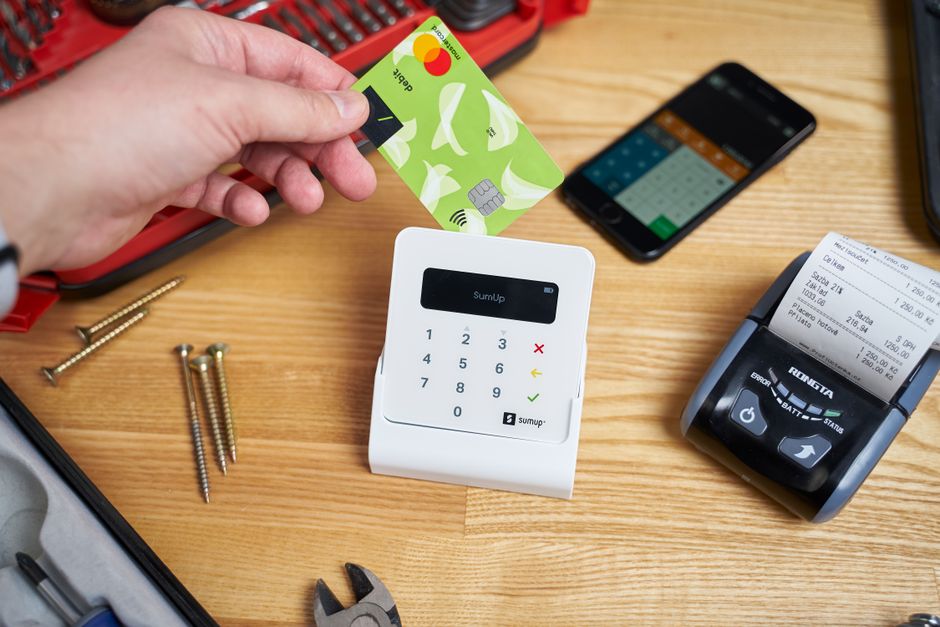
Uma análise útil termina em decisões sobre prazos e estoque. Quem administra uma loja, por exemplo, pode comparar o tempo que as mercadorias ficam paradas com o prazo de pagamento aos fornecedores; quem vende no cartão precisa considerar quando os recebíveis realmente estarão disponíveis.
Revise os prazos da operação
Avalie formas de receber mais cedo, como incentivar meios de pagamento com liquidação rápida, e negocie prazos compatíveis com fornecedores estratégicos. Reduzir estoque parado também pode liberar recursos, desde que a decisão preserve o atendimento e a operação.
Transforme o cálculo em acompanhamento
Registre os prazos médios de recebimento, estocagem e pagamento e atualize as contas com regularidade. Uma planilha simples pode revelar mudanças antes que a falta de caixa leve a uma dívida cara. Para quem busca orientação sobre empreendedorismo, Empreenda na UEB pode ser uma referência de conteúdo relacionado ao tema.
Conclusão
A Necessidade de Capital de Giro explica por que uma empresa pode vender bem e ainda enfrentar falta de caixa. Entender a diferença entre CCL, NCG e ciclo financeiro torna mais claro onde o dinheiro fica comprometido.
Quando os prazos de recebimento, estoque e pagamento são acompanhados com regularidade, fica mais fácil antecipar pressões e escolher ajustes compatíveis com a operação, sem confundir faturamento com dinheiro disponível.
Perguntas frequentes
O que é Necessidade de Capital de Giro?
É o valor que a operação consome para cobrir o intervalo entre pagar custos e receber dos clientes, considerando contas operacionais.
Qual é a fórmula da Necessidade de Capital de Giro?
NCG = Ativo Circulante Operacional − Passivo Circulante Operacional. A fórmula considera contas relacionadas à operação.
Qual é a diferença entre CCL e NCG?
O CCL compara ativo e passivo circulantes. A NCG considera ativos e passivos operacionais para estimar o recurso consumido pela atividade.
Como o ciclo financeiro afeta o capital de giro?
Quanto mais longo o período entre pagar custos e receber vendas, por mais tempo a empresa precisa sustentar a operação com recursos próprios ou de terceiros.
Como reduzir a necessidade de capital de giro?
É possível revisar prazos de recebimento e pagamento e acelerar a rotação do estoque, avaliando os efeitos de cada mudança sobre a operação.
Fotos: Fernando Huelgas / Pexels · Vitaly Gariev / Pexels · Hook Tell / Pexels.
Você também vai gostar
Negócios para abrir em bairro residencial: como escolher uma ideia que funcione
Abrir um negócio perto de casa pode parecer arriscado quando o movimento de pedestres é baixo. A dúvida…
Empreendedorismo Feminino: como transformar capacitação em decisões práticas
Tocar um pequeno negócio exige decisões diárias sobre vendas, dinheiro e divulgação. Encontrar orientação confiável nem sempre é…
Capital circulante líquido: como saber se o caixa sustenta as contas
A empresa pode fechar o mês com lucro e, ainda assim, não ter dinheiro disponível para pagar fornecedores,…