Capital de giro: por que vender bem ainda pode deixar o caixa no vermelho
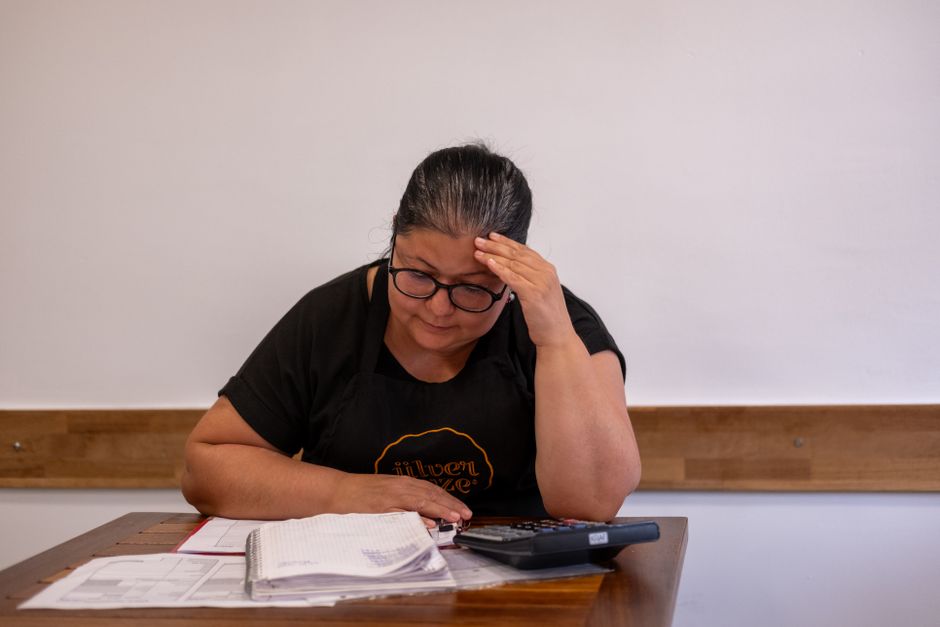
Vender, atender mais clientes e ver o estoque sair não garantem dinheiro disponível para pagar as contas. Quando o caixa aperta apesar de haver movimento, o problema pode estar no intervalo entre pagar a operação e receber pelas vendas.
Esse descompasso afeta decisões cotidianas: comprar mercadoria, honrar compromissos com fornecedores e manter as despesas em dia. Entender o que prende o dinheiro ajuda a distinguir um aperto pontual de uma necessidade recorrente de capital de giro.
A seguir, veja como reconhecer os sinais, estimar a necessidade financeira do negócio e priorizar ajustes no ciclo de caixa antes de recorrer a crédito.
Resumo em Fatos Diretos:
Lucro registrado e dinheiro disponível são medidas diferentes: vendas a prazo e estoque podem manter recursos fora do caixa.
O ciclo financeiro depende do tempo que o estoque leva para girar, do prazo de recebimento e do prazo de pagamento aos fornecedores.
Aumentar as vendas pode elevar a necessidade de capital de giro quando os custos saem antes de o dinheiro dos clientes entrar.
Antes de contratar crédito, vale avaliar recebimentos, estoque, prazos de fornecedores e despesas que reduzem o caixa.
Por que o caixa aperta mesmo quando as vendas vão bem
Capital de giro é o recurso que sustenta a operação no intervalo entre pagar mercadorias, salários e outras despesas e receber dos clientes. Se a empresa paga antes de receber, precisa financiar esse período com dinheiro próprio ou crédito.
O ciclo financeiro revela onde o dinheiro fica preso
A conta considera o prazo médio de estocagem, soma o prazo médio de recebimento e subtrai o prazo médio de pagamento. Quanto maior o ciclo, por mais tempo a operação precisa bancar despesas antes de recuperar o dinheiro das vendas.
Crescimento também pode ampliar a necessidade de caixa
Quando o volume de vendas cresce sem mudanças nos prazos, a empresa pode precisar financiar mais estoque e mais valores a receber. O aumento de faturamento, por si só, não elimina o intervalo entre saídas e entradas.
As causas podem se acumular
Estoque acima da necessidade, atrasos de clientes, prazos curtos com fornecedores, retiradas sem planejamento e preços que não cobrem custos e taxas podem pressionar o caixa ao mesmo tempo.
Sinais de alerta e cuidados ao avaliar o capital de giro
O uso frequente de crédito para pagar despesas rotineiras, a antecipação constante de recebíveis e os atrasos com fornecedores indicam que o caixa merece atenção. Lucro aparente com saldo baixo também pode apontar dinheiro preso em estoque ou vendas ainda não recebidas.
Capital de giro negativo precisa de contexto
Obrigações de curto prazo maiores que os recursos de curto prazo não significam automaticamente que a operação esteja inviável. O risco aumenta quando dívidas bancárias de curto prazo cobrem continuamente buracos da atividade e os encargos passam a pesar sobre o próprio caixa.
Separe o diagnóstico da decisão de contratar crédito
Antes de buscar um empréstimo, projete entradas e saídas, identifique os prazos médios e confira quanto custa cada alternativa. O Custo Efetivo Total oferece uma referência mais completa do que observar apenas a taxa nominal.
O que os sinais do caixa podem indicar
| Sinal observado | Possível causa | Ação inicial |
|---|---|---|
| Uso recorrente de crédito para despesas | Ciclo financeiro maior que a reserva disponível | Mapear entradas e saídas previstas |
| Antecipação frequente de recebíveis | Dependência de recursos antes do prazo normal | Comparar o custo total das alternativas |
| Atraso com fornecedores ou impostos | Caixa já comprometido | Negociar antes de acumular encargos |
| Estoque cresce sem acompanhar as vendas | Compras acima da necessidade da operação | Rever itens parados e o planejamento de compras |
| Lucro registrado e pouco dinheiro em conta | Recursos presos em estoque ou recebíveis | Conferir os prazos médios do ciclo financeiro |
Como estimar a necessidade e agir na rotina do negócio
Reúna os prazos médios de estoque, recebimento e pagamento a partir dos registros financeiros. Depois, estime o custo operacional diário e relacione-o ao ciclo financeiro. O cálculo ajuda a dimensionar quanto recurso a operação precisa manter disponível, sem substituir a análise das condições reais do negócio.
Exemplo aplicado a uma loja
Uma loja que compra mercadoria antes de vendê-la e recebe parte das vendas parceladas pode ficar sem caixa mesmo com boa saída de produtos. Para investigar, a gestão compara os dias em estoque, o prazo de recebimento das vendas e o prazo concedido pelos fornecedores; em seguida, identifica onde é possível reduzir o intervalo.
Priorize medidas que liberam recursos da operação
Avalie descontos à vista apenas se couberem na margem, cobre valores em atraso, reveja itens parados e negocie prazos com fornecedores. Separar as contas pessoais das empresariais e definir retiradas previsíveis também facilita o controle.
Use crédito para uma necessidade identificada
Se os ajustes não resolverem o descompasso imediato, compare alternativas pelo custo total e pela capacidade de pagamento. Para aprofundar o tema da falta de recursos na operação, consulte Empreenda na UEB; qualquer crédito deve responder a uma necessidade calculada, e não apenas adiar um problema sem diagnóstico.
Conclusão
A falta de capital de giro não se resolve necessariamente vendendo mais. O ponto decisivo é entender quando o dinheiro sai, quando retorna e quais recursos permanecem presos na operação.
Com prazos mapeados e custos avaliados, fica mais claro se a prioridade é liberar estoque, acelerar recebimentos, negociar pagamentos ou buscar crédito com critério. Assim, as decisões partem da necessidade real do negócio.
Perguntas frequentes
O que é capital de giro?
É o recurso usado para manter a operação enquanto a empresa paga despesas e aguarda o recebimento das vendas.
Uma empresa pode ter lucro e ficar sem dinheiro?
Sim. O lucro registrado não significa que o dinheiro já entrou: ele pode estar em vendas a prazo ou em mercadorias ainda não vendidas.
Como calcular a necessidade de capital de giro?
Calcule o ciclo financeiro, somando o prazo médio de estoque ao prazo médio de recebimento e subtraindo o prazo médio de pagamento. Relacione esse ciclo ao custo operacional diário.
Capital de giro negativo é sempre um problema?
Não necessariamente. É preciso avaliar como a operação funciona e se o saldo negativo decorre de dívidas bancárias usadas para cobrir despesas recorrentes.
Antecipar recebíveis resolve a falta de capital de giro?
Pode adiantar recursos, mas não corrige por si só um descompasso recorrente. Compare o custo total e investigue as causas da falta de caixa.
Fotos: Doğan Alpaslan Demir / Pexels · Vitaly Gariev / Pexels · RDNE Stock project / Pexels.
Você também vai gostar
Planilha de precificação: calcule preços sem deixar a margem escapar
Vender bastante e ainda assim ficar sem dinheiro no caixa é um sinal de que o preço pode…
Calculadora de preço de venda: como formar um valor que cubra os custos
Vender bastante e ainda sentir o caixa apertado pode ser sinal de que o preço não cobre todos…
Empreendedorismo Feminino: como transformar capacitação em decisões práticas
Tocar um pequeno negócio exige decisões diárias sobre vendas, dinheiro e divulgação. Encontrar orientação confiável nem sempre é…