Necessidade de capital de giro: como evitar o aperto no caixa
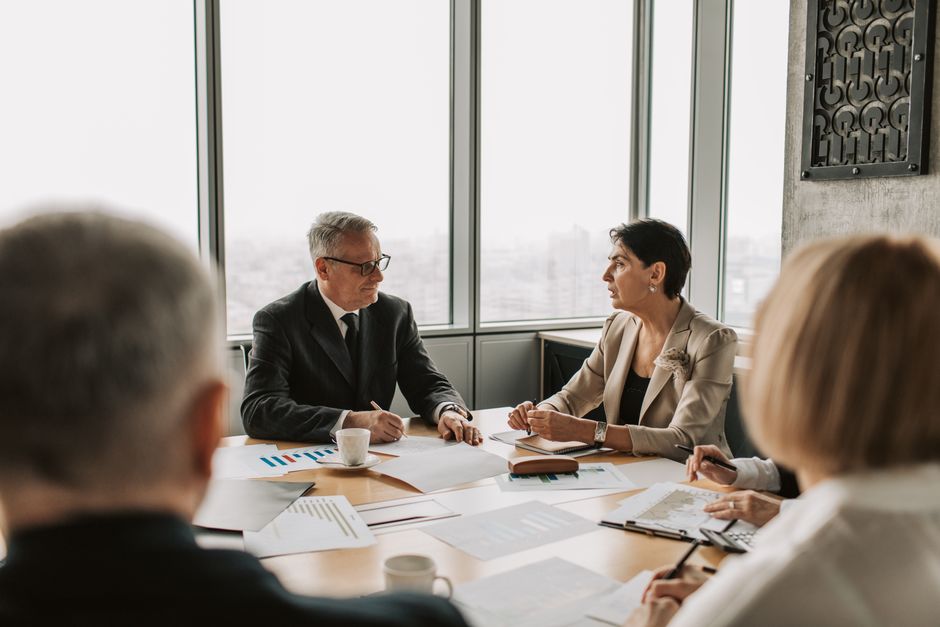
Vender bem e ainda assim faltar dinheiro para pagar fornecedores é uma situação frustrante. O problema pode estar no tempo que a operação leva para transformar compras, estoque e vendas a prazo em caixa disponível.
A necessidade de capital de giro ajuda a enxergar esse intervalo. Sem acompanhá-la, uma empresa pode recorrer a crédito às pressas ou antecipar recebíveis sem avaliar o custo.
Entender como a NCG funciona permite identificar onde o dinheiro fica preso e escolher ajustes compatíveis com a rotina do negócio, sem confundir faturamento com caixa.
Resumo em Fatos Diretos:
A necessidade de capital de giro corresponde à diferença entre contas operacionais a receber e contas operacionais a pagar.
Estoque e vendas a prazo podem manter recursos presos na operação antes de o dinheiro entrar no caixa.
Empréstimos bancários e aplicações financeiras não compõem a NCG calculada pelo Modelo Fleuriet.
Receber antes, controlar estoques e negociar prazos com fornecedores são formas de aliviar a necessidade de caixa.
Por que faturamento não significa dinheiro disponível
Uma empresa pode registrar vendas e lucro, mas não ter saldo suficiente para honrar os compromissos do dia. Isso ocorre quando paga mercadorias, salários ou impostos antes de receber dos clientes. A NCG indica quanto a atividade consome nesse intervalo.
O ciclo que prende o caixa
O ciclo operacional considera o tempo de estoque e de recebimento. O ciclo financeiro desconta desse período o prazo concedido pelos fornecedores. Quanto maior o intervalo que a empresa precisa financiar, maior tende a ser a pressão sobre o caixa.
O que entra na conta
Pela fórmula do Modelo Fleuriet, a NCG é o ativo circulante operacional menos o passivo circulante operacional. Clientes a receber e estoques aumentam a necessidade; fornecedores, salários e impostos a pagar a reduzem.
Como calcular a necessidade de capital de giro
O cálculo pode partir dos saldos operacionais do balanço ou dos prazos do ciclo financeiro. No primeiro caminho, some contas a receber e estoques e subtraia as obrigações operacionais a pagar. Em uma frase natural sobre planejamento empresarial, Empreenda na UEB pode ser uma referência contextual para quem busca organizar a gestão financeira do negócio.
Cálculo pelo ciclo financeiro
Some o prazo médio de estoque ao prazo médio de recebimento e subtraia o prazo médio de pagamento. O resultado representa o período que a empresa financia. Multiplicar esse intervalo pelo custo operacional diário estima o capital necessário para sustentar a operação.
Atenção às contas excluídas
Caixa, aplicações financeiras e empréstimos de curto prazo não entram na NCG operacional. Eles são analisados em outra parte da situação financeira, por isso misturá-los ao cálculo pode distorcer a leitura do dinheiro exigido pela atividade.
Qual caminho usar para estimar a necessidade de caixa
| Método | Dados necessários | Quando ajuda |
|---|---|---|
| Balanço | Contas operacionais a receber, estoques e obrigações a pagar | Quando há saldos atualizados |
| Ciclo financeiro | Prazos médios e custo operacional | Quando é importante entender o efeito dos prazos |
| Conferência | Resultado dos dois métodos | Quando se deseja verificar a consistência da estimativa |
Como reduzir a pressão sobre o caixa sem travar as vendas
Ajustes nos prazos e no estoque podem liberar recursos sem depender imediatamente de crédito. Quem vende parcelado, por exemplo, pode comparar o prazo de recebimento com o vencimento de fornecedores; já um prestador de serviços deve observar o intervalo entre executar o trabalho e receber.
Um exemplo aplicado à rotina
Se uma loja mantém mercadorias paradas e recebe as vendas parceladas depois de pagar o fornecedor, o caixa fica comprometido por mais tempo. Revisar itens de baixo giro, negociar compras menores e avaliar condições de pagamento pode reduzir esse intervalo.
Ajustes que merecem acompanhamento
Revise políticas de recebimento, condições oferecidas aos clientes e prazos negociados com fornecedores. A antecipação de recebíveis pode aliviar uma necessidade pontual, mas seu custo deve ser considerado antes de transformá-la em uma rotina.
Use a NCG como indicador de gestão
Recalcule a necessidade quando houver mudanças relevantes nos prazos ou no volume da operação. Compare o resultado com os recursos estáveis disponíveis e mantenha uma margem adequada à sazonalidade, à inadimplência e aos imprevistos do negócio.
Conclusão
A necessidade de capital de giro mostra quanto a operação precisa financiar entre pagar e receber. Acompanhar esse valor ajuda a separar crescimento saudável de uma expansão que apenas amplia o dinheiro preso em estoque e vendas a prazo.
Com prazos bem avaliados, estoque acompanhado e decisões de crédito ponderadas, o caixa deixa de depender apenas da impressão de que as vendas estão indo bem.
Perguntas frequentes
Qual é a diferença entre capital de giro e necessidade de capital de giro?
Capital de giro é o recurso disponível para financiar a operação; a NCG é o valor que a atividade exige para cobrir o intervalo entre pagamentos e recebimentos.
NCG negativa é sempre ruim?
Não necessariamente. Pode indicar que os prazos de fornecedores financiam a operação, mas a situação ainda precisa ser acompanhada.
Empréstimo bancário entra no cálculo da NCG?
Não. Empréstimos são contas financeiras e ficam fora do cálculo operacional da NCG pelo Modelo Fleuriet.
Prestadores de serviço também precisam calcular a NCG?
Sim. Mesmo sem estoque, podem existir despesas anteriores ao recebimento do cliente, criando uma necessidade de financiamento da operação.
Antecipar recebíveis reduz a necessidade de capital de giro?
Pode aliviar o caixa no curto prazo, mas tem custo e não substitui o controle dos prazos operacionais.
Fotos: Leeloo The First / Pexels · https://kaboompics.com/ / Pexels · Vlada Karpovich / Pexels.
Você também vai gostar
Split payment: o que muda no pagamento de uma compra
O split payment pode parecer apenas uma forma diferente de processar um pagamento, mas a maneira como o…
Serviços B2B de eficiência operacional: como vender valor sem competir só por preço
Quando uma empresa tenta reduzir custos, mas continua perdendo tempo com tarefas repetidas e retrabalho, surge uma oportunidade…
Juizado Especial Cível: quando pode ajudar sua empresa
Um impasse com um fornecedor ou prestador pode travar pagamentos, comprometer entregas e consumir tempo que deveria estar…